Gleicher Hauspreis, andere Rechnung: Wie das Bundesland die Kaufnebenkosten beeinflusst
bundesland24.de bei Google bevorzugen
400.000 Euro Kaufpreis bleiben 400.000 Euro Kaufpreis – könnte man meinen. Wer eine Immobilie erwirbt, muss jedoch mehr finanzieren als den Betrag, der im Exposé angegeben ist. Grunderwerbsteuer, Notar und Eintragung ins Grundbuch sowie gegebenenfalls eine Maklerprovision kommen hinzu. Auch Modernisierungen, Umzug und notwendige Anschaffungen können das tatsächliche Budget erhöhen.
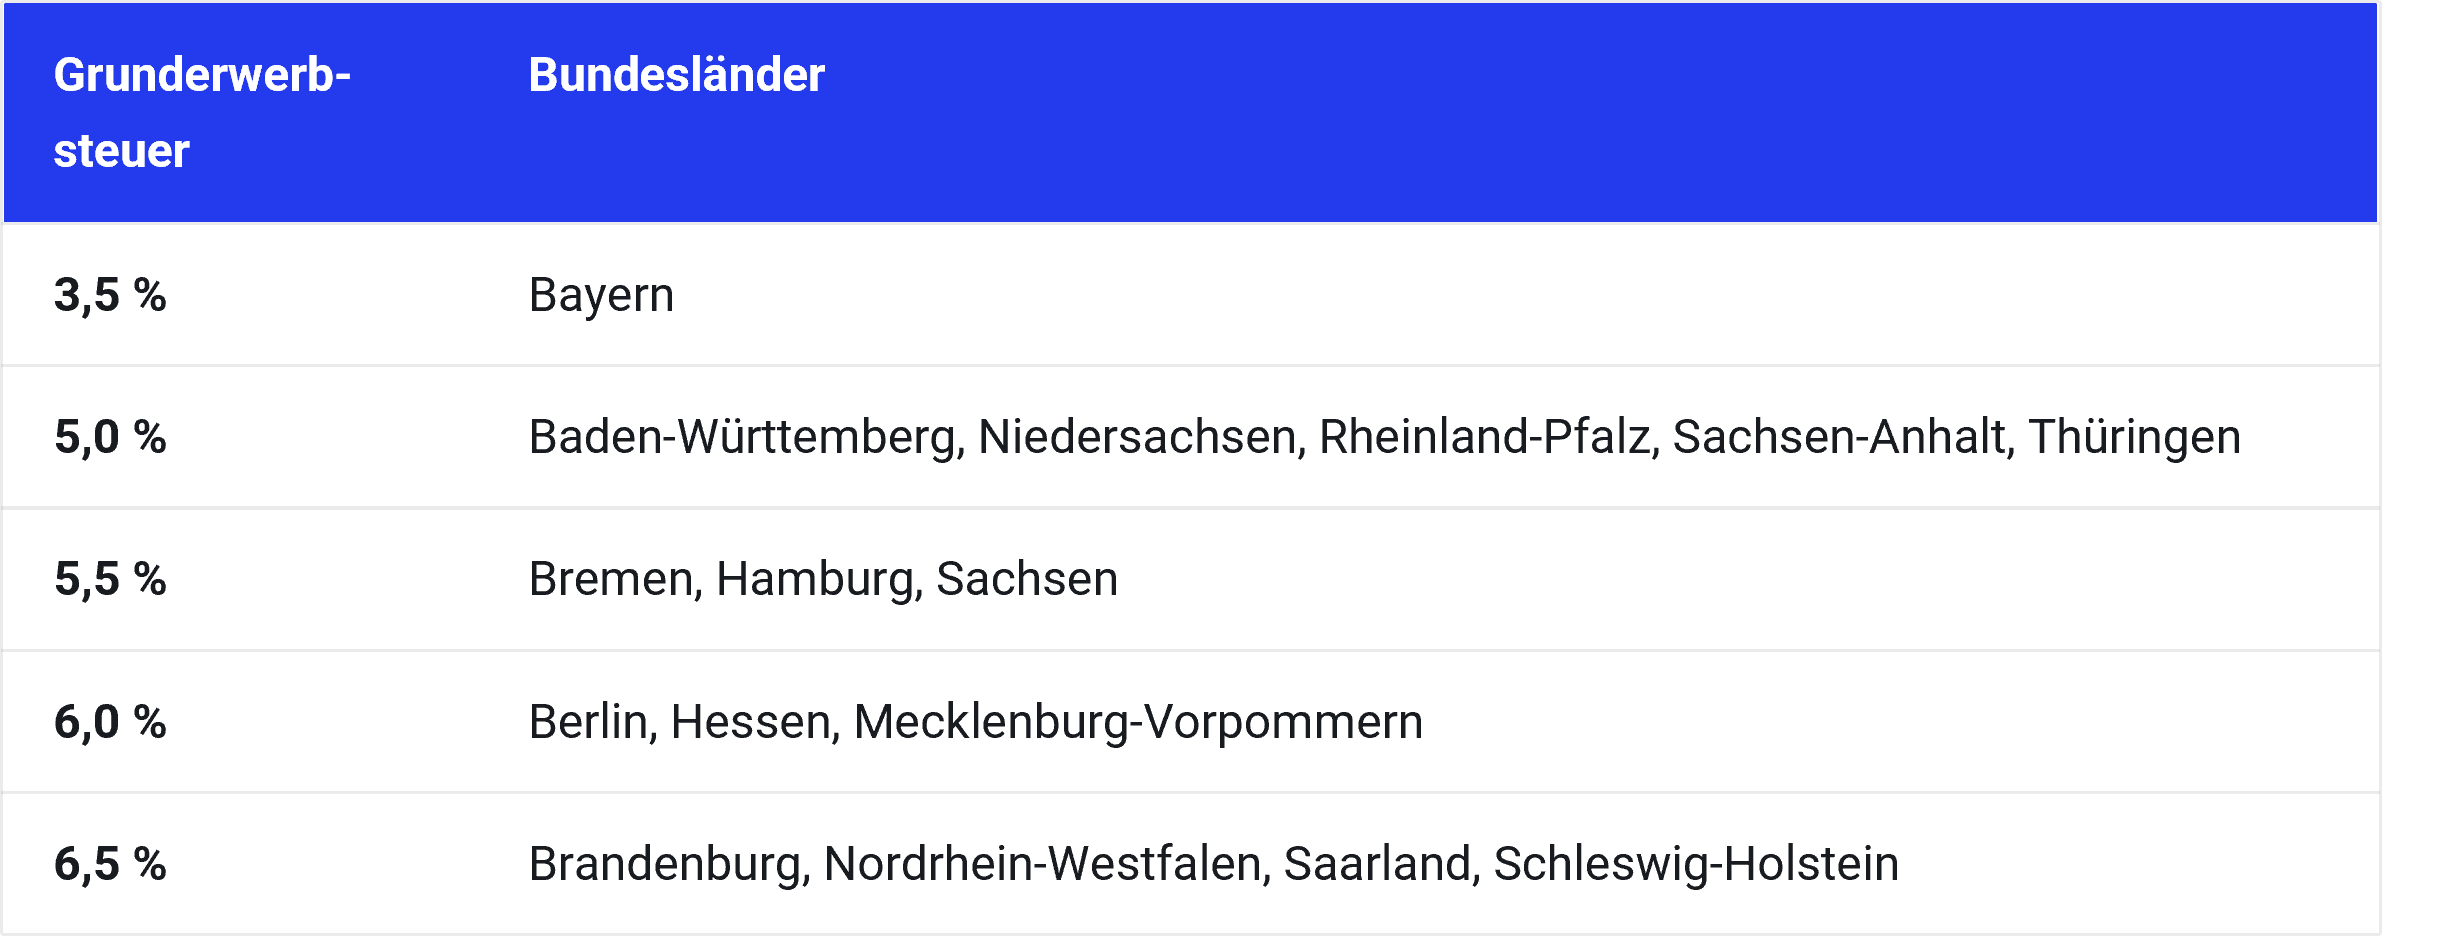
Besonders interessant: Ein Teil dieser Kosten hängt davon ab, in welchem Bundesland die Immobilie liegt. Allein bei der Grunderwerbsteuer beträgt die Spanne 2026 zwischen 3,5 und 6,5 Prozent des Kaufpreises.
Für Kaufinteressenten lohnt deshalb eine Rechnung, die weit über den Angebotspreis hinausgeht. Wer erst nach der Zusage für ein Haus feststellt, dass mehrere Zehntausend Euro zusätzlich benötigt werden, hat seinen finanziellen Spielraum möglicherweise bereits überschätzt.
Welche Nebenkosten entstehen beim Immobilienkauf?
Die klassischen Erwerbsnebenkosten bestehen aus drei großen Blöcken:
- Grunderwebsteuer
- Notar- und Grundbuchkosten
- Sowie gegebenfalls Maklerprovision
Nach Erhebungen der Verbraucherzentrale können diese Nebenkosten zusammen bereits rund zehn Prozent des Kaufpreises erreichen. Dazu kommen unter Umständen Modernisierung, Umzug, neue Möbel oder andere Ausgaben rund um den Eigentumswechsel.
Warum fällt der tatsächliche Kaufpreis je nach Bundesland unterschiedlich aus?
Der wichtigste regionale Unterschied entsteht durch die Grunderwerbsteuer.
Seit 2006 können die Bundesländer ihren Steuersatz selbst festlegen. Aktuell reicht die Spanne von 3,5 Prozent in BayernBayern ist das flächengrößte deutsche Bundesland mit der Landeshauptstadt München. Der Freistaat überzeugt durch eine enorme Wirtschaftskraft in Technik und Automobilbau. Geografisch prägen die Alpen und die Donau das Bild. Kulturell ist Bayern für Traditionen wie das Oktoberfest weltbekannt. Mit der Zugspitze liegt der höchste Berg Deutschlands in den bayerischen Alpen. bis 6,5 Prozent in BrandenburgBrandenburg umschließt die Hauptstadt Berlin und ist geprägt durch weite Seenlandschaften und Kiefernwälder. Potsdam ist die Landeshauptstadt, berühmt für das Schloss Sanssouci. Das Land ist eines der dünn besiedelsten Gebiete Deutschlands. Wirtschaftlich gewinnt es durch moderne Industrieansiedlungen an Bedeutung. Die Region bietet Erholung pur in unberührter Natur., Nordrhein-WestfalenNRW ist das bevölkerungsreichste Bundesland mit der Landeshauptstadt Düsseldorf. Das Ruhrgebiet bildet den größten Ballungsraum Deutschlands und war historisch das Zentrum der Montanindustrie. Heute ist das Land ein moderner Dienstleistungs- und Medienstandort. Köln ist die größte Stadt des Landes. Zudem besitzt NRW eine extrem dichte Kultur- und Hochschullandschaft., dem SaarlandDas Saarland ist das kleinste Flächenbundesland und liegt an der Grenze zu Frankreich. Saarbrücken ist die Landeshauptstadt und das kulturelle Zentrum. Die Region war lange durch Kohle und Stahl geprägt, wandelt sich aber zum Technologiestandort. Die französische Lebensart beeinflusst spürbar die lokale Gastronomie. Die Saarschleife ist das bekannteste Wahrzeichen. und Schleswig-HolsteinDas Land zwischen Nord- und Ostsee ist geprägt durch Küsten, Windkraft und Landwirtschaft. Kiel ist die Landeshauptstadt und bekannt für das weltgrößte Segelevent, die Kieler Woche. Der Tourismus auf den nordfriesischen Inseln wie Sylt ist ein Hauptpfeiler. Es ist das einzige Bundesland mit einer anerkannten dänischen Minderheit. Zudem spielt der Schiffbau eine traditionelle Rolle.. Die jüngste Änderung gab es in BremenDer kleinste deutsche Stadtstaat besteht aus den zwei Städten Bremen und Bremerhaven. Bremen ist bekannt für die traditionsreiche Seefahrt und den bedeutenden Außenhandel. Die Stadtmusikanten sind das weltberühmte Wahrzeichen der Landeshauptstadt. Bremerhaven ist ein wichtiger Standort für die maritime Forschung. Zudem verfügt Bremen über eine traditionsreiche Luftfahrtindustrie.: Dort wurde die Grunderwerbsteuer zum 1. Juli 2025 von 5 auf 5,5 Prozent angehoben.
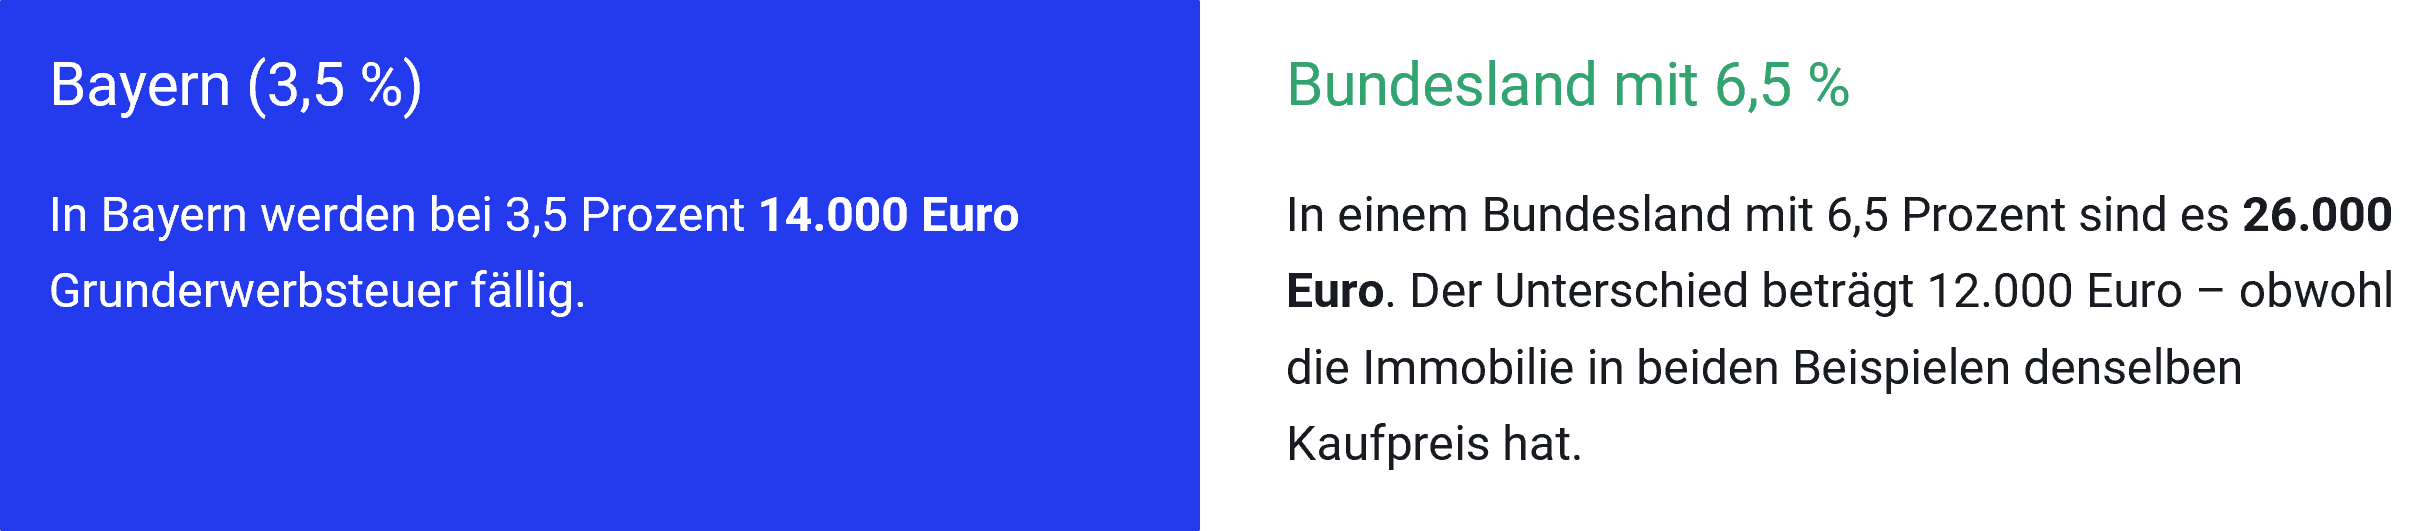
Bei einem Kaufpreis von 400.000 Euro zeigt sich der Unterschied unmittelbar:
Gerade bei der Suche über Landesgrenzen hinweg gehört der jeweilige Steuersatz deshalb in die Kalkulation.
Auf einen Blick: Wie hoch ist die Grunderwerbsteuer 2026 in den Bundesländern?
Die derzeit geltenden Sätze lassen sich in fünf Gruppen zusammenfassen:
Warum sollte die Finanzierung nicht beim Kaufpreis enden?
Gerade für die Baufinanzierung ist die Gesamtrechnung entscheidend. Wer Nebenkosten beim Immobilienkauf richtig kalkulieren möchte, sollte neben den gesetzlich beziehungsweise vertraglich anfallenden Erwerbskosten auch Ausgaben berücksichtigen, die unmittelbar nach dem Kauf entstehen.
Das können beispielsweise Renovierungen, eine neue Küche, der Umzug oder notwendige Anschaffungen sein. Bei einem älteren Bestandsgebäude können außerdem kurzfristig Modernisierungen erforderlich werden. Fehlen diese Kosten in der ursprünglichen Planung, kann eine Nachfinanzierung erforderlich werden, die in vielen Fällen zu ungünstigeren Konditionen in Anspruch genommen werden muss.
Wie viel kosten Notar und Grundbucheintrag?
Ein Immobilienkauf muss in DeutschlandDeutschland liegt im Herzen Europas und ist mit über 84 Millionen Einwohnern das bevölkerungsreichste Land der EU. Die Hauptstadt Berlin ist ein Zentrum für Kultur und Politik. Als führende Industrienation ist Deutschland weltweit für Automobilbau und Maschinenbau bekannt. Geografisch reicht es von der Nord- und Ostsee bis zu den Alpen. notariell beurkundet werden. Zusätzlich entstehen Kosten für die Eintragungen im Grundbuch.
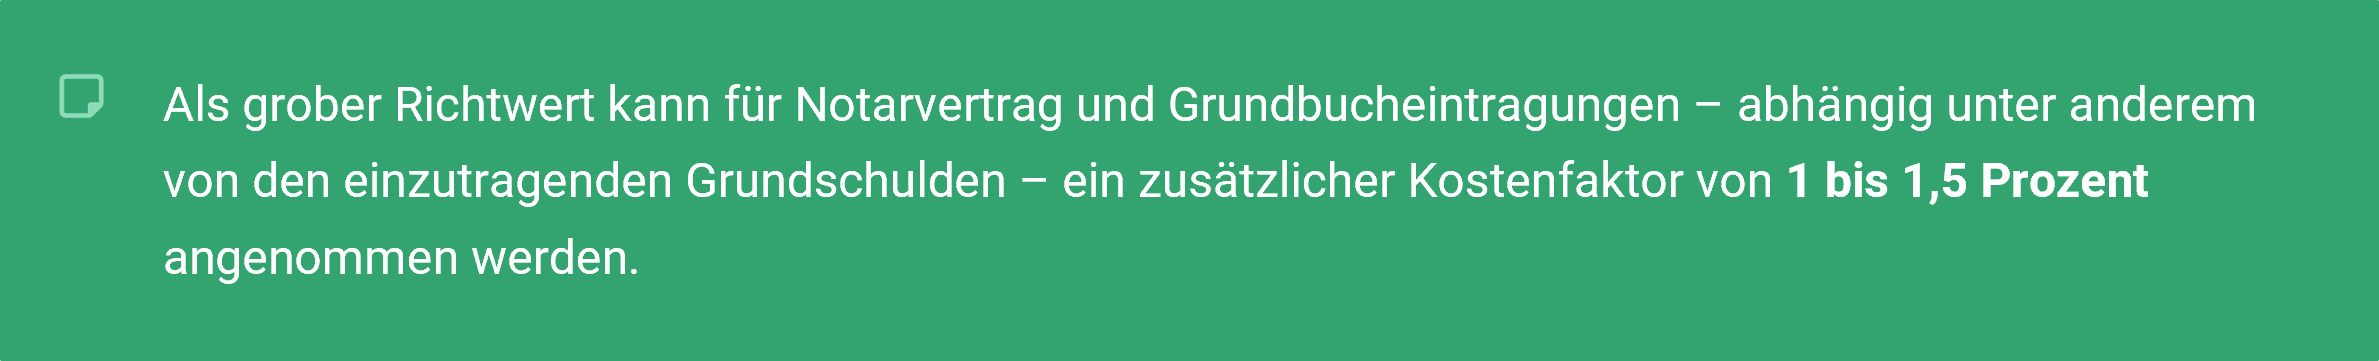
Hinzu kommen im Zusammenhang mit der Finanzierung gegebenenfalls weitere Kosten für die Bestellung und Eintragung einer Grundschuld. Diese dient bei Immobilienfinanzierungen üblicherweise als Sicherheit der kreditgebenden Bank.
Wann kommt eine Maklerprovision hinzu?
Wurde die Immobilie über einen Makler vermittelt, kann zusätzlich eine Provision anfallen. Anders als bei der Grunderwerbsteuer gibt es dafür keinen bundesweit gesetzlich festgelegten Prozentsatz. Die Höhe wird als Entgelt für die Dienstleistung vertraglich vereinbart und kann regional sehr unterschiedlich ausfallen.
Für Verbraucherinnen und Verbraucher gelten beim Kauf von Wohnungen und Einfamilienhäusern allerdings besondere Regeln. Sind Makler sowohl für Käufer als auch Verkäufer tätig, müssen beide Seiten jeweils die Hälfte der Provision tragen. Hat nur eine Seite den Makler beauftragt, darf die andere höchstens mit der Hälfte der insgesamt vereinbarten Provision belastet werden.
Wichtig ist außerdem die Unterscheidung zwischen einer tatsächlich geschuldeten Provision und zusätzlichen Gebühren. Die Verbraucherzentrale weist beispielsweise darauf hin, dass vorformulierte Reservierungsgebühren für Kaufinteressenten nach einer Entscheidung des Bundesgerichtshofs häufig unwirksam sind.
Eigenkapital für die Nebenkosten strategisch einsetzen
Wer die Kaufnebenkosten aus eigenen Mitteln bezahlen kann, startet häufig aus einer besseren Position in die Finanzierungsgespräche.
Der Grund: Während dem Immobiliendarlehen mit Haus oder Wohnung ein konkreter Sachwert als Sicherheit gegenübersteht, erhöhen Grunderwerbsteuer, Notar- oder Maklerkosten den Wert der Immobilie nicht. Müssen auch diese Ausgaben finanziert werden, steigt die Darlehenssumme, ohne dass der Beleihungswert entsprechend zunimmt. Das kann sich auf die Risikobewertung der Bank und damit auf die angebotenen Konditionen auswirken.
Trotzdem ist es nicht sinnvoll, sämtliche verfügbaren Rücklagen in den Kauf zu stecken. Auch nach der Schlüsselübergabe sollte ein finanzieller Puffer vorhanden sein, zum Beispiel für unerwartete Reparaturen, notwendige Anschaffungen oder Kosten, die bei Renovierung und Umzug höher ausfallen als geplant.
Eigenkapital verbessert die Finanzierung deshalb vor allem dann, wenn sein Einsatz nicht dazu führt, dass anschließend keinerlei Liquiditätsreserve mehr vorhanden ist.
Erst Gesamtbudget, dann Immobilienpreis
Ein Haus für 400.000 Euro kostet Käufer letztlich nicht 400.000 Euro. Wie groß der Abstand zum tatsächlichen Kapitalbedarf ist, hängt vom Einzelfall ab und nicht zuletzt auch vom Bundesland.
Die Grunderwerbsteuer macht das besonders sichtbar:
Bei identischem Kaufpreis können allein dadurch fünfstellige Unterschiede entstehen. Hinzu kommen Notar und Grundbuch, eventuell eine Maklerprovision sowie individuelle Ausgaben für die Immobilie und den Umzug.
Wer alle Kosten von Anfang an einkalkuliert, betrachtet nicht nur das Preisschild der Immobilie, sondern den Betrag, der am Ende tatsächlich bezahlt werden muss.
Bildquelle: Flux 2 Pro